
« Je n’ai pas travaillé, donc je n’aurai rien. » Cette phrase revient souvent chez les femmes qui ont élevé leurs enfants à la maison. Elle est fausse dans beaucoup de cas, mais la phrase inverse est fausse aussi : être femme au foyer n’ouvre, à soi seul, aucune pension. Entre les deux, tout dépend de votre parcours familial, des prestations que vous avez perçues et de ce qui figure réellement sur votre relevé de carrière. Ne pas avoir eu d’emploi, ne pas avoir cotisé soi-même et n’avoir aucun droit enregistré sont trois situations différentes. C’est cette différence que nous allons démêler.
Quels droits peuvent exister si vous êtes restée au foyer ?
Prenez deux voisines. Toutes deux ont arrêté de travailler pour élever leurs enfants. L’une découvre des trimestres sur son relevé de carrière, l’autre presque rien. La différence ne tient pas au mérite. Elle tient aux dispositifs qui se sont appliqués, ou non, à chacune.
Vos droits possibles se rangent en trois familles, qui n’obéissent pas aux mêmes règles.
Vos droits personnels : ceux qui portent votre nom
Ce sont les droits acquis sur votre propre compte retraite. Pour une femme restée au foyer, ils viennent surtout de deux sources.
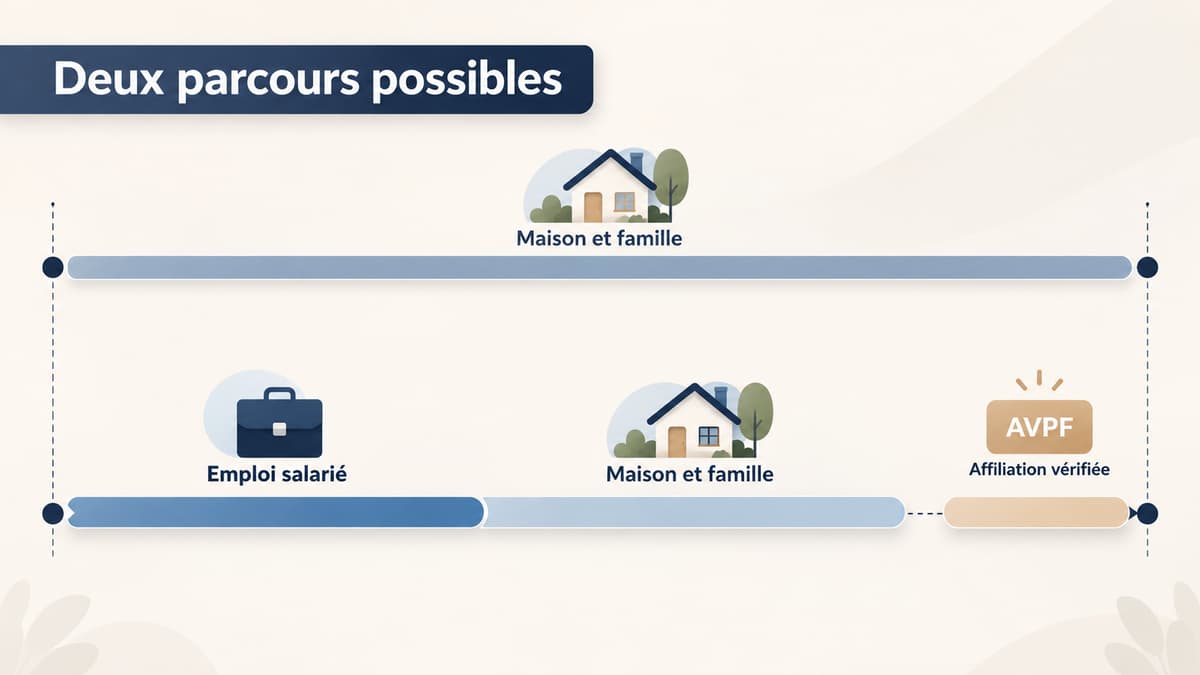
- L’assurance vieillesse des parents au foyer (AVPF). Pendant certaines périodes où vous perceviez des prestations familiales, la CAF ou la MSA a pu vous affilier gratuitement au régime général, c’est-à-dire le régime de retraite de base des salariés du privé. Ces périodes vous font acquérir des trimestres, reportés sur votre relevé de carrière.
- Les trimestres liés aux enfants. Il s’agit de majorations de durée d’assurance accordées pour la maternité, l’adoption ou l’éducation. Elles ne dépendent pas d’une prestation perçue. Elles sont liées à l’enfant lui-même.
Ces deux mécanismes ne se confondent pas. Le premier suppose une affiliation, sous conditions. Le second suppose des enfants et des règles d’attribution entre parents.
La réversion : un droit lié au décès du conjoint
La pension de réversion, c’est une partie de la retraite de votre conjoint ou ex-conjoint décédé, qui vous est versée. Elle suppose un mariage : le PACS et le concubinage n’y donnent pas droit.
L’ASPA : un filet de sécurité, pas une retraite
L’allocation de solidarité aux personnes âgées (ASPA) garantit un revenu minimal aux personnes qui ont peu de ressources, y compris quand elles touchent une retraite personnelle ou de réversion d’un montant insuffisant. Au 1er janvier 2026, vos ressources ne doivent pas dépasser 1 043,59 € par mois si vous vivez seule, ou 1 620,18 € pour un couple. Des conditions d’âge et de résidence en France s’ajoutent, et la résidence peut être contrôlée.
Il y a un point à connaître avant de la demander : l’ASPA peut être récupérée sur votre succession. Pour un décès en 2026, c’est le cas si l’actif net dépasse 108 586,14 € pour une personne seule, ou 150 000 € pour deux personnes. Les conditions détaillées sont sur Service-Public.
À retenir : trois familles de droits, trois déclencheurs
- Droits personnels : liés à vos périodes d’affiliation (AVPF, emplois) et à vos enfants.
- Réversion : liée au décès d’un conjoint avec qui vous étiez mariée.
- Solidarité (ASPA) : liée à des ressources faibles, sous conditions.
Vivre en couple ne transfère aucun droit du conjoint vers vous. Ses trimestres restent les siens.
AVPF : dans quelles conditions la CAF peut-elle cotiser pour vous ?
On dit souvent que l’AVPF est automatique. C’est vrai à moitié. L’affiliation se fait sans démarche de votre part, mais seulement si vous perceviez l’une des prestations qui y donnent accès et que vous remplissiez les conditions propres à l’AVPF. Aucune démarche ne veut pas dire aucune condition.
Les trois prestations qui ouvrent la porte sont l’allocation de base, la prestation partagée d’éducation de l’enfant (PreParE) et le complément familial. Chacune a ses propres règles, notamment de ressources. Ensuite, la CAF examine les conditions d’affiliation à l’AVPF : situation d’activité, charge d’enfant, ressources.
| Prestation ou situation | Conditions déterminantes | Organisme et affiliation | Régime concerné |
|---|---|---|---|
| Allocation de base | Ressources du foyer : elles fixent un versement à taux plein ou partiel. Exemple pour un ménage avec 1 enfant : taux plein si ressources 2024 ≤ 31 066 €, partiel si ≤ 37 118 € (montants au 1er avril 2026). Plus les conditions propres à l’AVPF | CAF ou MSA. Affiliation sans démarche si toutes les conditions sont remplies | Régime général, retraite de base |
| PreParE | Perception de la prestation, plus les conditions propres à l’AVPF | CAF ou MSA. Affiliation sans démarche si toutes les conditions sont remplies | Régime général, retraite de base |
| Complément familial | Au moins 3 enfants à charge âgés de 3 à moins de 21 ans. Plafond de ressources (année N-2) variable selon le nombre d’enfants et la composition du foyer. Plus les conditions propres à l’AVPF | CAF ou MSA. Affiliation sans démarche si toutes les conditions sont remplies | Régime général, retraite de base |
| Enfant ou adulte handicapé à charge | Avant le 1er septembre 2023 : AVPF sous conditions strictes (taux d’incapacité d’au moins 80 %, notamment). Depuis : assurance vieillesse des aidants (AVA), sans taux d’incapacité exigé pour l’enfant | CAF ou MSA. Selon les cas, à l’initiative de la caisse ou à votre demande | Régime général, retraite de base |
Gratuit ne veut pas dire sans conditions. Vous ne payez rien, mais l’affiliation n’est pas accordée à toute personne qui touche une prestation familiale. C’est le critère que je regarde en premier : quelle prestation, sur quelles années, avec quelles ressources.
Le cas particulier du handicap : deux époques, deux règles
Avant le 1er septembre 2023, un parent pouvait être affilié à l’AVPF au titre d’un enfant handicapé à trois conditions. L’enfant ne devait pas être admis en internat. Son incapacité permanente devait être d’au moins 80 %. Il ne devait pas avoir dépassé l’âge limite de l’allocation d’éducation de l’enfant handicapé (AEEH). Pour aider un adulte, celui-ci devait avoir au moins 20 ans et une incapacité d’au moins 80 %. La CDAPH devait aussi reconnaître son besoin d’une tierce personne.
Depuis cette date, c’est l’assurance vieillesse des aidants (AVA) qui prend le relais, et le taux d’incapacité de l’enfant n’est plus exigé.
Ce que l’AVPF ne fait pas
L’AVPF joue sur votre retraite de base. La CAF ou la MSA ne verse aucune cotisation pour votre retraite complémentaire à ce titre. Une période AVPF ne vous rapporte donc pas de points Agirc-Arrco.
Vous n’y êtes pour rien : le dispositif s’arrête là. Cette limite ne remet pas en cause les droits complémentaires que vous auriez acquis pendant vos années d’emploi : ceux-là restent les vôtres.
Comment les périodes au foyer et les enfants comptent-ils dans votre retraite ?
« J’ai eu quatre enfants, j’ai donc beaucoup de trimestres, ma retraite sera correcte. » Le raisonnement paraît logique, mais il saute une étape. Les trimestres ne font pas le montant à eux seuls.
Les trois ingrédients du calcul
Au régime général, la pension de base se calcule en combinant trois éléments :
- Le salaire annuel moyen (SAM) : la moyenne de vos meilleures années de revenus reportés au compte.
- Le taux : 50 % au maximum, c’est le « taux plein ». Il baisse de 0,625 point par trimestre manquant, soit 1,25 % du taux. Avec deux trimestres manquants, on passe par exemple à 48,75 %.
- La proratisation : le rapport entre vos trimestres validés et la durée exigée pour votre génération, par exemple 160 sur 170.
Autrement dit : SAM × taux × trimestres validés / trimestres requis.
Les trimestres agissent sur le taux et sur la proratisation. Mais si le SAM est faible, la pension le sera aussi, même avec une durée complète.
Ce que l’AVPF apporte concrètement
Pendant une période AVPF, la CAF ou la MSA verse des cotisations calculées sur la base d’un Smic. Vous obtenez donc des trimestres, mais aussi un salaire de référence reporté à votre compte, qui entre dans le calcul de votre SAM.
C’est le détail que beaucoup ignorent. L’AVPF ne fait pas que remplir des cases de durée. Elle inscrit un revenu.
Les trimestres pour enfants : qui les reçoit ?
- Les trimestres maternité sont toujours inscrits au compte de la mère.
- Les trimestres adoption et éducation peuvent aller à l’un ou l’autre parent.
- Pour les enfants nés à partir de 2010, ces trimestres peuvent être partagés entre les parents, à condition d’en faire la demande.
Le congé parental donne lui aussi une majoration de durée d’assurance, égale à la durée du congé. Mais il ne se cumule pas avec les trimestres maternité, adoption ou éducation attribués pour le même enfant. On ne gagne pas deux fois pour la même période.
Enfin, une majoration de pension existe pour les parents d’au moins trois enfants. Elle s’applique sous les conditions du régime concerné et augmente une pension existante. Elle ne crée pas une pension par enfant.
Deux parcours, deux lectures
| Mère de quatre enfants, jamais en emploi | Mère ayant travaillé puis arrêté | |
|---|---|---|
| Ce qui peut compter | Périodes AVPF si elle a perçu une prestation y donnant accès et rempli les conditions (le complément familial, par exemple, vise les familles d’au moins 3 enfants sous condition de ressources). Trimestres maternité et éducation. Éventuelle majoration de pension pour 3 enfants et plus | Salaires et trimestres de ses années d’emploi. Points de complémentaire acquis pendant ces emplois. Périodes AVPF après l’arrêt, si les conditions étaient remplies. Trimestres pour enfants ou congé parental, sans cumul |
| Ce qu’il faut connaître pour calculer | Les années exactes de perception des prestations, les dates de naissance, les trimestres déjà inscrits au relevé | Les salaires reportés, les dates d’arrêt et de reprise, les périodes AVPF, la répartition des trimestres enfants avec l’autre parent |
| Le piège | Croire que quatre enfants suffisent à ouvrir l’AVPF : sans prestation ouvrant droit, il n’y a pas d’affiliation | Oublier la complémentaire acquise avant l’arrêt, ou croire que l’AVPF l’a prolongée |
Dans les deux cas, je tranche sur la méthode : on vérifie d’abord ce qui est inscrit, on estime ensuite.
À quel âge pouvez-vous partir et que faut-il retenir pour 2026 ?
Il n’existe pas d’âge de départ propre aux femmes au foyer. Votre âge légal dépend de votre année de naissance et des règles applicables à votre génération, comme pour tout le monde.
Partir, partir sans décote, partir avec une pension entière : trois choses différentes
- L’âge légal : l’âge à partir duquel vous pouvez demander votre retraite.
- Le taux plein : il dépend de votre durée d’assurance. Si vous avez tous vos trimestres, pas de décote. Sinon, le taux baisse, sauf à atteindre l’âge, fixé lui aussi par génération, où le taux plein est accordé quelle que soit la durée.
- La proratisation : c’est un facteur distinct. Si vous obtenez le taux plein grâce à l’âge sans avoir tous vos trimestres, la pension reste proratisée. Taux plein ne veut donc pas dire pension complète.
C’est l’objection que j’entends le plus : « mais j’aurai le taux plein ». Oui, peut-être. Le rapport entre vos trimestres et la durée exigée continue pourtant de jouer.
Le départ à 60 ans : une porte étroite
Le départ à partir de 60 ans relève de la carrière longue. Deux conditions cumulatives s’appliquent :
- avoir cotisé 5 trimestres avant la fin de l’année civile de vos 18 ans (4 si vous êtes née entre le 1er octobre et le 31 décembre) ;
- réunir le nombre de trimestres requis pour votre génération.
D’autres bornes existent : un départ entre 60 et 62 ans pour une activité commencée avant 20 ans, et à partir de 63 ans pour une activité commencée avant 21 ans, avec 172 trimestres.
Ici, tout se joue sur la durée cotisée, pas sur la durée validée. Les trimestres pour enfants, AVPF ou congé parental n’y étaient pas retenus en principe. Les règles ont évolué sur ce point, et la place des périodes AVPF dans la durée cotisée n’est pas acquise d’avance. Si vous visez ce départ, faites préciser par votre caisse quels trimestres elle retient comme cotisés dans votre cas. Sans cela, n’en déduisez rien.
Où en sont les textes 2026 (publiés au Journal officiel au 31 juillet 2026)
- Loi adoptée : la loi de financement de la sécurité sociale pour 2026 (loi n° 2025-1403 du 30 décembre 2025, publiée au JO du 31 décembre 2025). Son article 104 modifie la prise en compte de certaines périodes réputées cotisées pour la carrière longue, afin de réduire les écarts entre femmes et hommes.
- Décrets publiés : n° 2026-699 et n° 2026-700 du 29 juillet 2026 (JO du 31 juillet 2026), sur le calcul de la retraite des parents au titre de leurs enfants.
- Carrière longue : à compter de septembre 2026, les trimestres pour enfants (bonification pour un enfant né avant 2004, majoration pour un enfant né après 2004) peuvent être retenus, dans la limite de 2 par enfant, pour la durée nécessaire à un départ anticipé.
- Salaire annuel moyen des mères : calcul sur les 24 meilleures années pour une mère d’un enfant, sur les 23 meilleures pour deux enfants et plus, pour les départs à partir de 2026.
- Pour les périodes AVPF : ces mesures modifient des paramètres de calcul. Elles ne créent pas de pension pour toutes les femmes au foyer. Demandez à votre caisse comment elles s’appliquent à votre date de départ et à vos périodes AVPF.
Le détail du contenu de la loi est présenté sur Vie publique. Une annonce de réforme n’est pas un droit déjà applicable. Ce qui compte, c’est le texte en vigueur à la date d’effet de votre retraite.
Comment vérifier vos droits et obtenir une estimation de votre retraite ?
Si le départ est loin, comprendre suffit. S’il approche, contrôlez avant d’agir. Et contrôler commence toujours par le même document : votre relevé de carrière.
Votre relevé, ligne par ligne
Le service officiel Info Retraite – Mon compte retraite vous permet de faire plusieurs choses :
- obtenir la liste de vos caisses de retraite et leurs coordonnées ;
- consulter votre relevé de carrière ;
- déclarer vos enfants ;
- à partir de 55 ans, demander la correction d’une erreur via le service « Corriger ma carrière » et obtenir une estimation de votre retraite.
Sur votre relevé, repérez deux choses : les années où vous perceviez des prestations familiales, et ce qui y figure pour ces années. Sur le terrain, on voit souvent des femmes persuadées d’avoir été affiliées à l’AVPF qui découvrent des années vides, et l’inverse.
Une période manque : à qui s’adresser ?
Gardez en tête la répartition des rôles. C’est la CAF ou la MSA qui affilie, la caisse de retraite enregistre ensuite. Si une période attendue n’apparaît pas, rapprochez-vous d’abord de l’organisme qui vous versait la prestation pour faire le point sur votre affiliation. Signalez ensuite l’anomalie à votre régime de retraite.
- À partir de 55 ans, passez par « Corriger ma carrière » : la demande est transmise directement aux régimes et suivie depuis votre compte.
- Avant 55 ans, adressez-vous directement au régime concerné.
- Au régime général, le service « Compléter ma carrière et déclarer mes enfants » de l’Assurance retraite est ouvert dès 59 ans, ou à tout âge si vous êtes demandeuse d’emploi. Vous y joignez vos justificatifs et êtes avertie par e-mail après examen par un conseiller.
Une estimation n’est pas une promesse
La simulation officielle repose sur vos données personnelles. Elle vaut ce que vaut votre relevé : si une période manque, l’estimation sera fausse. Et même juste, elle reste une estimation, pas le montant définitif calculé au moment de la liquidation. Si vous souhaitez comparer les outils existants, il est possible de choisir un simulateur de retraite adapté à votre situation.
Ce contenu vous aide à comprendre votre situation ; pour une décision de départ, un échange avec votre caisse reste indispensable.
Avant de demander une estimation, réunissez :
- [ ] votre relevé de carrière et les dates de vos périodes au foyer ;
- [ ] l’historique de vos prestations CAF ou MSA et les justificatifs que vous avez conservés ;
- [ ] le nombre de vos enfants, leurs dates de naissance ou d’adoption, vos congés parentaux ;
- [ ] les périodes AVPF et les droits familiaux déjà inscrits ou déclarés ;
- [ ] vos droits de base, vos éventuels droits complémentaires issus d’emplois antérieurs, et votre accès au compte retraite pour lancer la simulation.
Questions fréquentes sur la retraite des femmes au foyer
Quel droit pour une femme au foyer ?
Aucun droit ne découle du seul statut de femme au foyer. Des dispositifs peuvent s’appliquer, comme l’AVPF, les trimestres pour enfants ou plus tard la réversion, mais chacun suppose une condition remplie. Un dispositif possible n’est pas un droit constitué : seul votre relevé dit ce qui est réellement acquis.
Quels sont les changements prévus par le décret pour améliorer la retraite des femmes en 2026 ?
L’expression renvoie le plus souvent aux décrets n° 2026-699 et n° 2026-700 du 29 juillet 2026, pris en application de la loi de financement de la sécurité sociale pour 2026. Ils portent sur le calcul de la retraite des parents au titre de leurs enfants : prise en compte de trimestres enfants pour la carrière longue à partir de septembre 2026, et salaire annuel moyen sur 24 ou 23 années pour les mères. Leur effet dépend de votre date de départ et de votre parcours. Le titre d’un décret ne vaut pas amélioration pour toutes.
Comment puis-je m’affilier gratuitement à l’assurance vieillesse des parents au foyer ?
En principe, vous n’avez rien à demander : la CAF ou la MSA vous affilie si vous percevez une prestation ouvrant droit et remplissez les conditions. Si une période attendue n’apparaît pas sur votre relevé, interrogez d’abord l’organisme qui versait la prestation, puis signalez l’anomalie à votre caisse de retraite. Pour les aidantes d’une personne handicapée, vérifiez auprès de la caisse si une demande de votre part est nécessaire.
Quel est l’âge légal de la retraite pour une femme ?
Le même que pour un homme de la même génération : c’est votre année de naissance qui le détermine, pas votre sexe ni votre statut familial. Pouvoir demander sa retraite à cet âge ne dit rien du montant, qui dépend de vos trimestres, de votre taux et de vos revenus reportés.
Une femme au foyer qui n’a jamais travaillé peut-elle toucher une pension ?
Oui, si elle a des droits personnels, notamment des périodes AVPF, qui inscrivent des trimestres et un salaire de référence sans cotisation de sa part. Sans aucun droit personnel, il reste la réversion si elle était mariée, ou l’ASPA si ses ressources sont faibles. Ce sont trois mécanismes distincts, avec chacun ses conditions.
L’assurance vieillesse des parents au foyer ouvre-t-elle une retraite complémentaire ?
Non : l’AVPF ne génère pas de cotisations pour la complémentaire. En revanche, les points acquis pendant vos emplois antérieurs restent à vous. Vérifiez-les à part, ils n’ont rien à voir avec l’AVPF.
Une femme au foyer peut-elle toucher une pension complète à 60 ans ?
L’expression mélange trois choses : le taux plein, la durée retenue et le montant. Avoir élevé des enfants ne donne pas, en soi, un départ à 60 ans. Celui-ci relève de la carrière longue, avec des conditions de début d’activité et de trimestres cotisés.
Quels trimestres une mère au foyer peut-elle obtenir pour ses enfants ?
Tout dépend du régime, de la nature du droit et de la répartition entre parents. Les trimestres maternité vont toujours à la mère, ceux d’adoption et d’éducation peuvent être attribués à l’un ou l’autre, et le congé parental ne se cumule pas avec eux. Ces trimestres familiaux ne sont pas des trimestres AVPF, et ils ne comptent pas de la même façon pour un départ anticipé : regardez votre relevé avant toute multiplication.